
So sánh Thông tư 99 và Thông tư 200 về chế độ kế toán Việt Nam – Phần 2
TỔNG HỢP SO SÁNH SỰ KHÁC BIỆT GIỮA THÔNG TƯ 200/2014 VÀ THÔNG TƯ 99/2025 – PHẦN 2 SO SÁNH NGUYÊN TẮC TRÌNH BÀY BÁO CÁO TÀI CHÍNH Nguyên tắc

TỔNG HỢP SO SÁNH SỰ KHÁC BIỆT GIỮA THÔNG TƯ 200/2014 VÀ THÔNG TƯ 99/2025 – PHẦN 2 SO SÁNH NGUYÊN TẮC TRÌNH BÀY BÁO CÁO TÀI CHÍNH Nguyên tắc

TỔNG HỢP SO SÁNH SỰ KHÁC BIỆT GIỮA THÔNG TƯ 200/2014 VÀ THÔNG TƯ 99/2025 CƠ SỞ PHÁP LÝ VÀ QUY ĐỊNH CHUNG Nội dung Thông tư 200/2014 (“Thông tư

BỘ TÀI CHÍNH Số: 99/2025/TT-BTC CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAMĐộc lập – Tự do – Hạnh phúc ———- Hà Nội, ngày 27 tháng 10 năm 2025 THÔNG

CỤC THUẾ THUẾ TỈNH BẮC NINH Số: 6450/BNI-QLDN1 V/v tuyên truyền một số nội dung cốt lõi tại Nghị định số 236/2025/NĐ-CP và hướng dẫn cách thức tổ chức thực

CỤC THUẾ THUẾ TỈNH GIA LAI Số: 1783/GLA-QLDN1 V/v nghĩa vụ kê khai, nộp thuế đối với khoản phí phát hành thư tín dụng dự phòng CỘNG HÒA XÃ HỘI

CỤC THUẾ THUẾ THÀNH PHỐ HỒ CHÍ MINH Số: 3367/TPHCM-QLDN1 V/v điều kiện khấu trừ thuế GTGT CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do

BỘ TÀI CHÍNH CỤC THUẾ Số: 4554/CT-CS V/v áp dụng Hiệp định tránh đánh thuế hai lần giữa Việt Nam và Pháp đối với lãi tiền vay. CỘNG HÒA XÃ

BỘ TÀI CHÍNHHỘI ĐỒNG THI KIỂM TOÁN VIÊN, KẾ TOÁN VIÊN NĂM 2025 LỊCH THI KIỂM TOÁN VIÊN, KẾ TOÁN VIÊN 1. Thời gian và môn thi ngày 29/11/2025 và

Câu hỏi: Kính gửi: Bộ Tài Chính-Tổng Cục Thuế Công ty Cổ phần Đầu Tư Xây Dựng Trung Nam MST: 0303543710 Địa chỉ: 7A/68 Thành Thái, Phường 14, Quận 10,

Câu hỏi: Kinh Gửi Bộ Tài Chính, Tôi xin có câu hỏi như sau: Công Ty A là Công ty đang niêm yết trên Sàn Chứng Khoán HSX và Nhà

CỤC THUẾ THUẾ THÀNH PHỐ CẦN THƠ Số: 3511/CTH-QLDN1V/v chính sách thuế khi ngân hàng bán tài sản bảo đảm tiền vay CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

BỘ TÀI CHÍNH CỤC THUẾ Số: 4613/CT-CSV/v chính sách thuế CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh phúc ——— Hà Nội, ngày

BỘ TÀI CHÍNH Số: 13401/BTC-CST V/v trả lời kiến nghị của Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam. CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM

BỘ TÀI CHÍNH CỤC THUẾ Số: 4615/CT-CSV/v trả lời kiến nghị của doanh nghiệp CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh phúc

BỘ TÀI CHÍNH CỤC THUẾ Số: 4614/CT-CSV/v chính sách thuế giá trị gia tăng CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh phúc
Câu hỏi: Hóa đơn đối với trường hợp nhận tiền viện trợ Công ty là doanh nghiệp xã hội, có nhận tiền cho khoản viện trợ từ các tổ chức
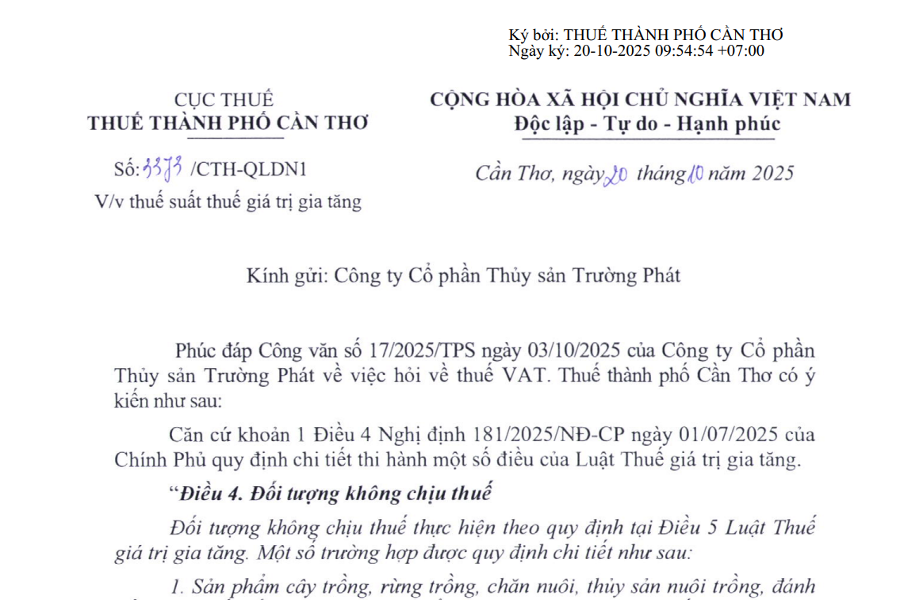
CỤC THUẾ THUẾ THÀNH PHỐ CẦN THƠ CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh phúc ———- Cần Thơ, ngày 20 tháng 10
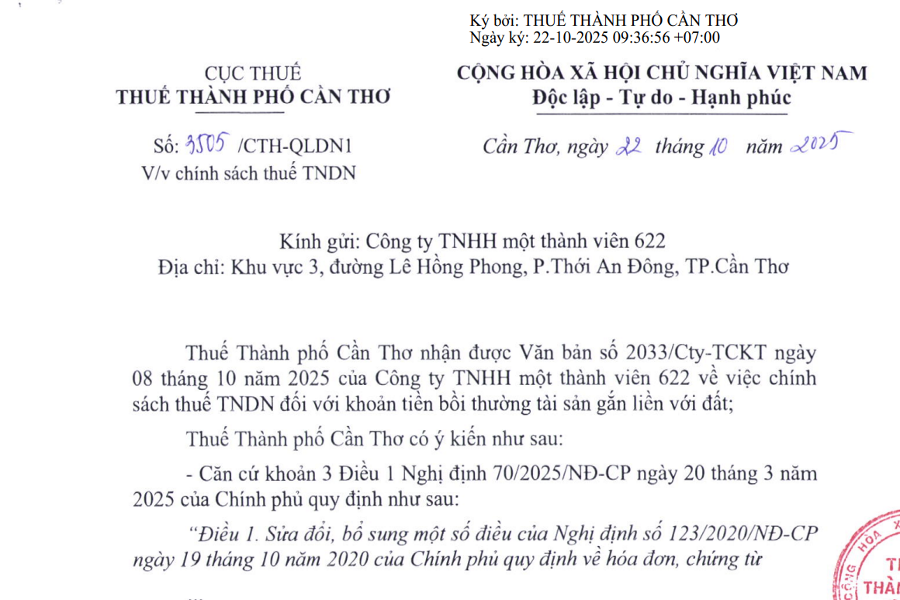
CỤC THUẾ THUẾ THÀNH PHỐ CẦN THƠ CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh phúc ———- Cần Thơ, ngày 22 tháng 10
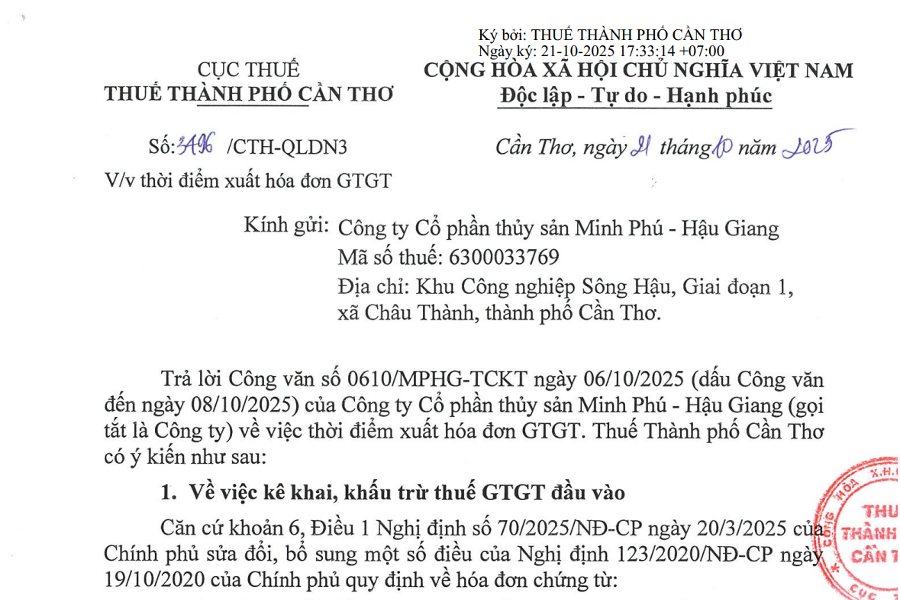
CỤC THUẾ THUẾ THÀNH PHỐ CẦN THƠ Số: 3496/CTH-QLDN3 V/v thời điểm xuất hóa đơn GTGT CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do –
Câu hỏi: Lập hóa đơn phí vận chuyển Công ty thuộc lĩnh vực phân phối, bán lẻ. Hàng tháng, phí vận chuyển cho hệ thống siêu thị Vinmart tầm 1
Câu hỏi: Chi phí thuê dịch vụ với cá nhân không kinh doanh Trường hợp Công ty phát sinh hợp đồng thuê cá nhân thực hiện các công việc như: hỗ
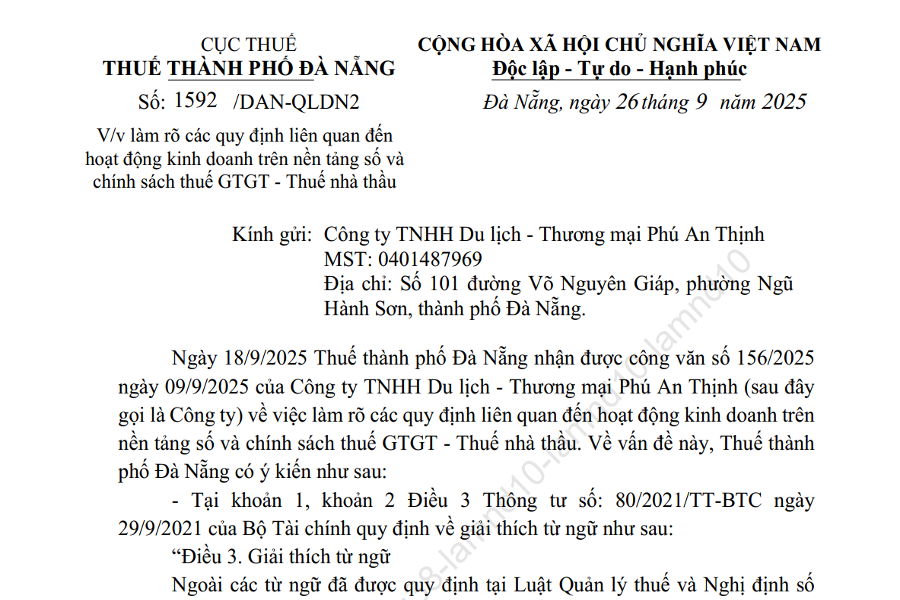
CỤC THUẾ THUẾ THÀNH PHỐ ĐÀ NẴNG Số: 1592 /DAN-QLDN2 V/v làm rõ các quy định liên quan đến hoạt động kinh doanh trên nền tảng số và chính sách
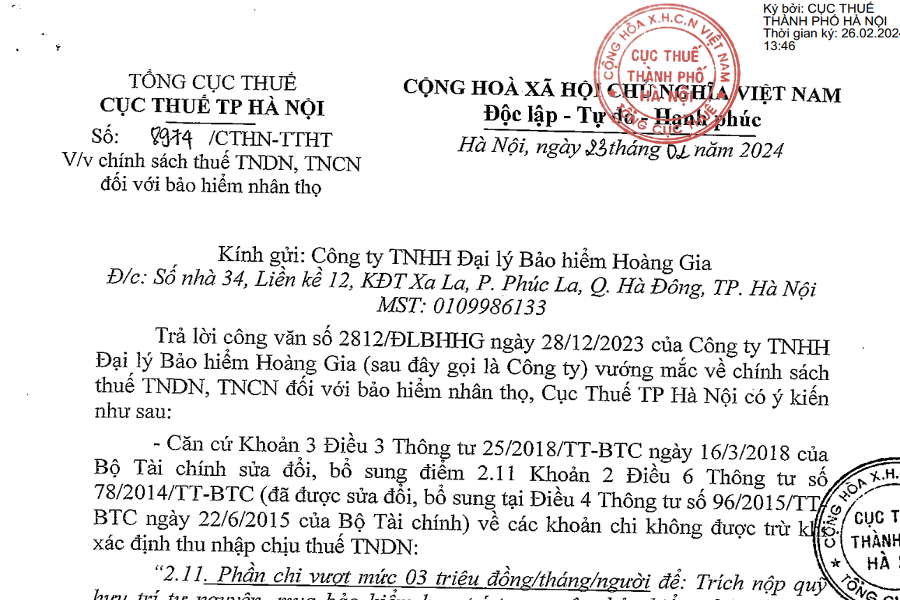
TỔNG CỤC THUẾ CỤC THUẾ TP HÀ NỘI________________ CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAMĐộc lập – Tự do – Hạnh phúc________________________ Số: 8974/CTHN-TTHTV/v chính sách thuế TNDN, TNCN đối
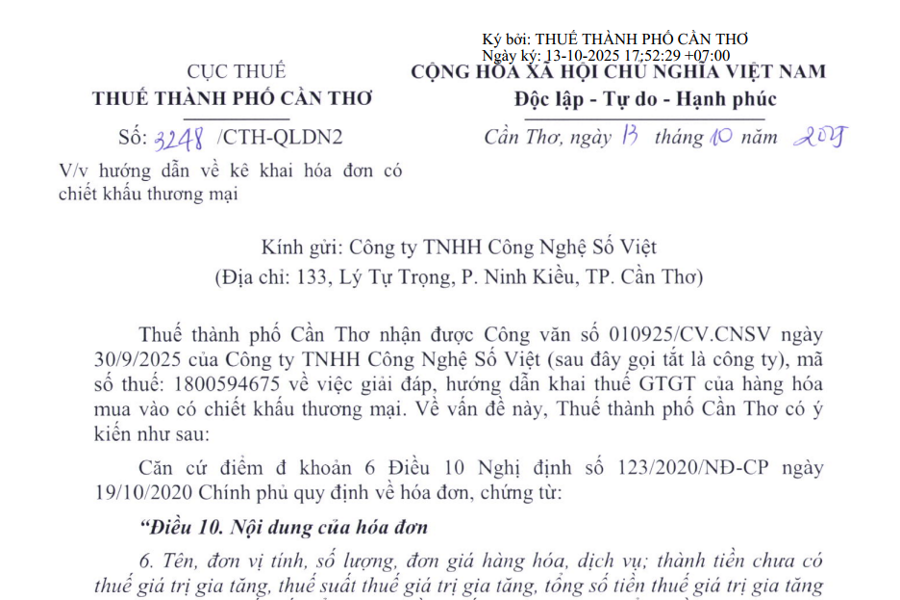
CỤC THUẾ THUẾ THÀNH PHỐ CẦN THƠ Số: 3248 /CTH-QLDN2 V/v hướng dẫn về kê khai hóa đơn có chiết khấu thương mại CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT